
LA STORIA NON DIMENTICA: ANCHE FIRST REPUBLIC BANK E’ FALLITA!
Un articolo politico-finanziario che interpreta il fallimento della First Republic Bank come segnale storico del declino del sistema monetario basato sulla Federal Reserve e sulla moneta fiat. Gianmarco Landi collega la crisi della storica banca americana alla perdita di potere delle grandi élite finanziarie occidentali e all’avvio di un cambiamento globale irreversibile.
La First Republic Bank è andata, così segnando la terza significativa implosione di una banca di proprietà dei grandi fondi di investimento in meno di due mesi, e la seconda banca più grande mai fallita in America. Si tratta di una banca storica il cui presidente fu uno dei sette pezzi grossi nella celebre riunione a Jekyll Island del 22 novembre 1910, quando, in grand segreto, e attraverso una serie di inganni e sopraffazioni, si fondò la FED. Tra i sette complottisti a fondamento della nascita della FED, cioè coloro i quali comunicarono ai giornalisti di inizio Novecento di voler creare un fondo di garanzia a protezione del sistema capitalistico americano, quando invece crearono la più violenta e prevaricante delle Banche Centrali, vi erano 5 banchieri e due marionette politiche. Vi era il senatore repubblicano Nelson Aldrich , capo della Commissione di politica monetaria USA, insieme al suo braccio destro, Piatt Andrew , capo di Gabinetto al Tesoro. Poi vi era Frank Vanderlip , presidente della CITY Bank di New York, banca tuttora top 5 in USA e top 25 nel Mondo, di proprietà di William Rockefeller e ancor oggi dei suoi eredi; poi c’era Henry P. Davison, senior partner anziano della Jp Morgan Company e alter ego di mister John Pierpont Morgan (il padre di tutti i grandi banchieri americani); vi era anche il grande banchiere Benjamin Strong, capo della Jp Morgan Bankers Trust e Paul Warburg rappresentante della propria famiglia e di quella Rothschild, che dominava in Europa ed era vista con il fumo negli occhi dagli americani, allergici totalmente all’idea di una Banca Centrale. In ultimo, tra i “favolosi” 7, c’era anche Charles Norton , presidente giustappunto della First National Bank , una vera potenza di Manhattan posta come riferimento di tutte le banche regionali americane ancora oggi. Le banche regionali sono quelle non definibili piccole, cioè che hanno più di 10 miliardi di impieghi, e non meno come le piccole, ma non sono nemmeno grandi (planetarie) tanto da avere oltre 200 miliardi di impieghi, anche se la First Republic Bank superava i 200 miliardi di impieghi e non si sarebbe potuta definire una banca regionale, ma una banca grande, sebbene limitata al solo territorio nazionale degli Stati Uniti.
Le autorità competenti e le grandi banche, un paio di mesi fa, avevano constatato, insieme a quello della Signature Bank e della Silicon Valley Bank, anche il crollo della storica numero uno delle banche regionali USA, cioè la First Republic Bank, e quindi si erano interessate ad essa nel vociare chiassoso di tutti i media mainstream, i quali giuravano e spergiuravano che questa banca non sarebbe fallita come la banca degli avvocati dei derivati finanziari, la Signature, o la banca dei social media e dei digitalizzatori compulsivi, la Silicon Valley, ma sarebbe stata salvata da una delle top 5 USA. In effetti, la più potente delle top 5, la JP Morgan, si era proposta di salvarla, ma non vi è riuscita. Questo è il vero dato politico importante: JP Morgan non ha acquisito la banca, ma solo parte di essa, e quindi non è affatto come le fanfaluche dei media mainstream narrano ancora oggi. La verità è questa:
la First Republic Bank è sotto amministrazione controllata, il valore delle azioni è stato azzerato, e questo segna la morte finanziaria della Banca, che, nella sua interezza e continuità, non è stata inglobata in pancia alla JP Morgan, come sarebbe avvenuto in passato. La First Republic Bank, con sede a San Francisco (California), si rivolgeva principalmente a clienti facoltosi, dai saldi dei conti superiori alla soglia di deposito di 250.000 dollari. I Media Mainstream dicevano che, in extremis, ci sarebbe stato il salvataggio da parte della JP Morgan, ma ciò non è corrisposto al vero, ma ad un patetico tentativo di esercizio orwelliano di doublethink. Il “bipensiero” (doublethink) è un concetto immaginato da Orwell nel suo famoso romanzo distopico “1984”, in cui si rappresenta il processo attraverso il quale un’espressione di potere dispotico riesce a far credere contemporaneamente agli allocchi due situazioni tra loro totalmente contrapposte. In parole povere, si tratta della capacità di sostenere un concetto e, allo stesso tempo, il suo esatto opposto, senza che nessuno capisca che non vi è alcun senso logico, se non quello di affermare la verità, negandola allo stesso tempo, affinché nessuno la capisca.
La First Republic Bank infatti, secondo i giornali e le tv di oggi, sarebbe stata salvata dalla JP Morgan pur trattandosi contemporaneamente di un colossale fallimento bancario, e sarebbe esattamente come dare ad intendere che il Titanic, in realtà, rimase a galla nel 1912 grazie ad un’altra nave, pur colando a picco allo stesso momento.
Si faccia attenzione: JP Morgan Chase non ha annunciato di aver acquisito la First Republic Bank assimilandola, bensì assimilando solo una parte delle sue attività e una parte delle passività. Così come il Titanic si spezzò in due quando stava per affondare, l’Autorità americana (FDIC), che ne ha appena azzerato il board, la governance e il capitale azionario, ha spezzato in due la struttura della banca, rifilandone alla JP Morgan solo un pezzo. Certamente la grande banca proteggerà i depositi, assicurati e non assicurati, mettendo la propria forza finanziaria per tenere a galla alcuni clienti della First Republic, così come il Carpathia andò in soccorso del Titanic salvando parte dell’equipaggio, ma certamente non verrà salvata la nave con tutto il suo equipaggio e tutti i suoi passeggeri.
Si tratta di un tremendo segnale di debolezza del sistema finanziario del dollaro fiat della FED, creato proprio da JP Morgan e dalla First Republic Bank dal 1910 in poi, perché se nemmeno JP Morgan è stata in grado, con la sua enorme stazza, di far galleggiare una banca definita “regionale”, sebbene fosse di rilevanza medio grande, cosa pretendono certi poteri ormai al tramonto di fare ancora nel Mondo?
Chi del WEF potrà intimorire la Cina dissuadendola dal transare in monete diverse dal dollaro, o sottomettere la Russia con altre sanzioni? Chi può pensare che l’Agenda 2030 non sia carta igienica dopo quanto sta accadendo nel mondo bancario occidentale? I primi tre azionisti della First Republic Bank, quelli che hanno preso la botta dolorosa in corpo, sono proprio i grandi fondi che fanno il bello e il cattivo tempo in tutte le multinazionali. Al primo posto, tra gli azionisti della banca appena fallita, troviamo il secondo fondo al Mondo, mentre al secondo posto, tra gli azionisti constatiamo il quarto fondo al Mondo, e al terzo posto, nel capitale della First Republic, c’è il terzo fondo mondiale. Stiamo parlando di colonne del World Economic Forum come Vanguard, Capital Group e State Street, non degli interessi dei piccoli costruttori edili del Michigan, o degli agricoltori del Kansas o degli allevatori di carni del Texas.
Questi tre fondi hanno perso tutto il valore azionario e il loro controllo su oltre 220 miliardi di attività, mentre le banchette sotto i 10 miliardi di impieghi, che nei desiderata dell’Agenda 2030 avrebbero dovuto fallire ed essere assimilate dalle banche regionali e poi dalle Grandi Banche, perché incontrollabili, anche nel senso di finanziare quell’America di provincia che vota per Trump, prosperano tranquillamente. Per arrivare al Great Reset e al progetto orwelliano delle CBDC, le banche americane piccole avrebbero dovuto fallire, e ciò non sta accadendo, ma certamente non avrebbero dovute fallire quelle intorno ai 200 miliardi di impieghi e con azionisti di riferimento come BlackRock (Silicon Valley Bank) e Vanguard (First Republic Bank).
In pratica, l’élite di Davos ha incassato il terzo cazzotto in faccia in due mesi, perché, dopo il fallimento di Signature Bank, la banca del potere presente, cioè quella degli avvocati newyorchesi che hanno scritto i contratti dei derivati sottostanti agli asset bank security a fondamento dei bilanci delle grandi banche, e quella del potere futuro, cioè delle start-up necessarie alle digitalizzazioni dell’Agenda 2030, la californiana Silicon Valley Bank, è andata KO anche una banca storica, la First Republic Bank, che dobbiamo ricordare come quella che accompagnò la CITY (Rockefeller), la JP Morgan (John Pierpont Morgan), gli Warburg (banca di famiglia e cartello farmaceutico attuale) e i Rothschild (Banche Centrali di tutto il Mondo) lungo il cammino di fondazione e radicamento della FED.
Lassù qualcuno ci ama e, a questo punto, il trascinarsi in vita di questo sistema a moneta fiat non deve essere visto come fosse un’agonia popolare, ma come l’agonia delle élite finanziarie occidentali, e perciò come un piacere la cui attesa della fine è essa stessa piacere. Nessuna Top five USA, in realtà, ha salvato la First Republic, perciò per il futuro possiamo sognare in grande, pensando ad un riverbero a sorpresa e, come fossimo in un romanzo di Agatha Christie, possiamo iniziare a chiederci, dopo la First Republic, quale sarà la prossima vittima? Un’altra delle 5 fondatrici della FED, la CITY Bank di New York, o la più grande banca europea dei Rockefeller, degli Warburg e dei Rothschild, la Deutsche Bank? Non tutti sanno che i banchieri della CITY Bank di Manhattan controllano il bilancio della Deutsche Bank e quindi, indirettamente, la Bundesbank, con tutta l’impalcatura posta a base della tecnocrazia UE. L’effetto a catena ci porta a considerazioni finali e, come disse Caressa a Bergomi, quando all’improvviso gol di Grosso, che nessuno si aspettava, seguì quello di un inarrestabile Del Piero, possiamo continuare a sognare: prepara le valigie Beppe, che andremo a Berlino!
https://www.gianmarcolandi.it/blog/la-storia-non-dimentica--anche-first-republic-bank-e--fallita-Continua a leggere
 Nuovo Sistema Finanziario
COME FUNZIONA LA LONDON DEVIL MARKET ASSOCIATION
Nell’articolo “Come funziona la London Devil Market Association", Gianmarco Landi, parafrasando la London Bullion Market Association, svela come questa associazione determini i prezzi di oro e argento manipolandoli con contratti finanziari privi di sottostante fisico. Attualmente, “per ogni 391 kg di argento scambiati sul mercato, soltanto uno è fisico”, mentre per l'oro il rapporto è di “146 a 1” tra metallo cartaceo e metallo reale. Inoltre, alcune grandi istituzioni finanziarie, come la JP Morgan, hanno utilizzato tali strumenti per contenere artificialmente la crescita delle quotazioni dei metalli preziosi, con lo scopo di tentare di “ostacolare il cambiamento del Sistema Finanziario incentrato sul dollaro, la FED e le banche.”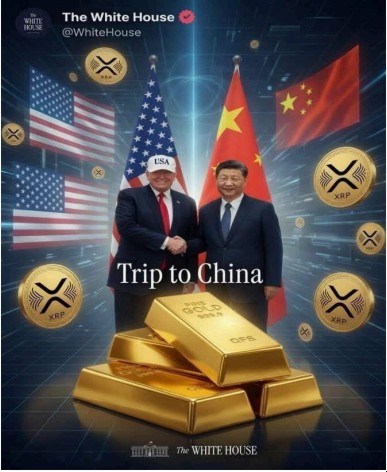 Nuovo Sistema Finanziario
IL RITORNO ALL’ORO
Gianmarco Landi interpreta l’intesa tra Stati Uniti e Cina come l’avvio di un nuovo ordine finanziario fondato sulle stablecoin garantite dall’oro. Il Clarity Act, il dialogo Trump-Xi e il cambiamento al vertice della FED sono segnali di una trasformazione geopolitica destinata a ridurre il potere delle banche centrali tradizionali e degli storici apparati finanziari occidentali. Nuovo Sistema Finanziario